2017-2021年中国新能源行业热点地区投资机会及能源业投资前景预测
一、引言
2017-2021年是中国新能源行业承前启后的关键五年。在政策驱动、技术迭代和成本下降的多重因素下,风电、光伏、储能、新能源汽车等细分领域迎来爆发式增长。与此区域发展不平衡催生了多个热点投资地区。本文基于对2017-2021年行业数据的梳理,深度剖析热点地区的投资机会,并对能源业的重点投资方向进行预测。
二、热点地区投资机会分析
- 西北地区:大型风光基地集中投产
内蒙古、甘肃、青海、新疆等地依托丰富的风能和太阳能资源,成为国家大型风电光伏基地的主战场。2017-2021年,这些地区的集中式电站装机容量年均增速超过20%。投资机会集中在:
- 特高压外送通道配套电源项目
- 风光储一体化示范工程
- 源网荷储和多能互补项目
- 中东部地区:分布式光伏与分散式风电
山东、河北、河南、江苏、浙江等中东部省份,受土地资源约束,重点发展分布式光伏和分散式风电。2019-2021年,户用光伏装机翻倍增长。投资机会包括:
- 整县屋顶分布式光伏开发
- 工业园区综合能源服务
- 分散式风电与乡村振兴结合项目
- 西南地区:水电与新能源互补
四川、云南、贵州等地依托大型水电基地,推进水风光互补开发。投资关注点:
- 水电站库区周边风光资源开发
- 抽水蓄能电站建设(如浙江长龙山、河北丰宁等)
- 粤港澳大湾区与长三角:储能与新能源汽车
广东、江苏、上海等地聚焦储能电池、氢燃料电池和新能源汽车产业链。2017-2021年,动力电池装机量年复合增长率超40%。投资重点:
- 锂电材料及电芯制造
- 氢能示范城市群项目
- 充电桩与换电网络
三、能源业投资前景预测(2017-2021)
若以2017年为预测起始点,反观2017-2021年实际走势和超额收益:
- 光伏:2017年全球多晶硅组件价格约0.35美元/瓦,到2021年降至0.20美元/瓦以下,平价上网带来装机爆发。单晶硅片、PERC电池、逆变器环节诞生千亿市值企业。
- 风电:陆上风电抢装潮延续至2020年底,海上风电在2021年抢装。风电整机、叶片、塔筒、轴承(国产替代)蕴含机会。
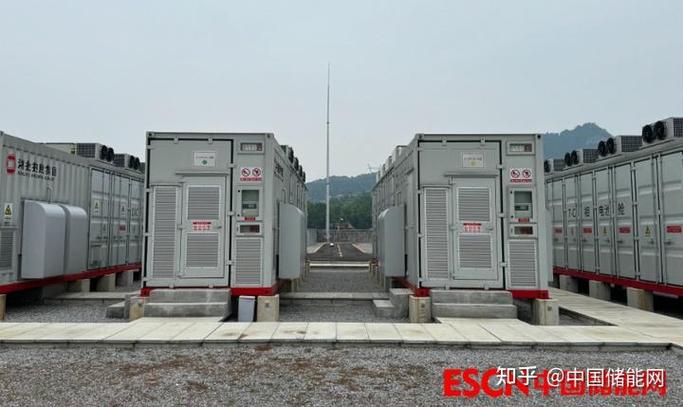
- 储能:2017年电化学储能尚处示范阶段,2020年后随着强制配储政策落地,储能电池、PCS、系统集成快速增长,2021年新型储能装机突破5GW。
- 氢能:2019年首次写入政府工作报告,2021年示范城市群启动。制氢、储运、加氢站及燃料电池系统成为Early stage投资热点。
四、对能源业的投资建议
- 聚焦高景气赛道:优先选择光伏单晶、海上风电、储能电池、氢能设备等高成长环节。
- 关注区域政策红利:西部大基地配套、东部整县推进、大湾区氢能示范均为确定性方向。
- 布局技术迭代:TOPCon/HJT、大兆瓦风机、长时储能、电解槽等处于商业化前夜。
- 警惕产能过剩:2021年后硅料、锂电材料等环节已现过热,需动态评估供需。
五、结论
2017-2021年是中国新能源从补充能源迈向主体能源的转折期。西北、中东部、西南、大湾区等热点地区呈现出差异化投资机会。回顾这五年,光伏、风电、储能、氢能均涌现出翻倍甚至数倍的收益。能源业的投资需紧跟技术降本和政策节奏,在热点区域择时布局方能获取超额回报。
如若转载,请注明出处:http://www.61bai.com/product/47.html
更新时间:2026-10-05 20:50:44