2024新能源汽车行业投资手册 竞争不止,成长不息——能源业的投资机遇与突围
引言
2024年,全球新能源汽车产业迈入深度竞争与持续成长的关键阶段。价格战蔓延、技术迭代加速、地缘政治波动,当“卷”成为常态,行业是否还有投资价值?答案藏在能源业的底层变革中:从动力电池到充换电网络,从锂电材料到固态电池,从车网互动到 green hydrogen,一场围绕“能源”的生态重构正悄然展开。本手册将聚焦能源业视角,解析2024年新能源汽车产业链的投资逻辑与机会。
一、行业底色:竞争不止,成长不息
2023年全球新能源汽车销量突破1400万辆,渗透率约18%;2024年预计销量达1700-1800万辆,渗透率突破20%。中国市场率先进入市场化驱动阶段,欧洲、北美紧随其后。
但竞争烈度空前:特斯拉引发全球降价潮,比亚迪以规模优势挤压对手,新势力加速分化,传统车企“油电同价”战略反攻。与此动力电池产能结构性过剩,碳酸锂价格从60万元/吨高位回落至10万元/吨区间,产业链利润再分配。
“成长不息”的线索依然清晰:
- 能源安全与转型需求:中国原油对外依存度超70%,交通电动化是降低石油依赖的核心路径。
- 技术降本曲线未止:电池包成本有望从2023年的0.8元/Wh降至2025年的0.6元/Wh以下,推动电动车平价。
- 政策与基建加码:全球主要经济体充电桩补贴、碳排罚款趋严,能源企业加速入场。
二、能源业投资视角:从“车”转向“能源网络”
新能源汽车的真正革命,在于它成为移动储能单元,与电力系统深度耦合。传统化石能源巨头、电网公司、光伏企业、充电运营商均成为产业链的重要玩家。投资逻辑需从“整车销量”转向“能源生态位”。
2.1 动力电池:剩者为王,技术分叉
- 格局:宁德时代、比亚迪双寡头稳固,二线电池厂(中创新航、亿纬锂能、国轩高科)面临价格与产能出清压力。
- 技术路线:磷酸铁锂(LFP)凭性价比主导中低端市场,高镍三元坚守高端;钠离子电池2024年量产元年,主攻A00级与储能;半固态电池小批量装车,全固态预计2027-2030年商业化。
- 投资建议:关注具备规模成本、海外产能、上游资源布局的头部电池企业,以及固态电解质、干法电极等前沿技术公司。
2.2 锂电材料:价格触底,寻找alpha
- 正极、负极、电解液、隔膜均经历产能过剩与价格战。2024年部分环节出现底部信号:碳酸锂价格在8-12万元/吨震荡,正极加工费企稳,隔膜二线厂亏损加剧。
- 投资机会在于:①一体化成本领先龙头(如华友钴业、恩捷股份);②新技术材料(如锰铁锂、复合集流体、LiFSI);③回收利用(城市矿山价值凸显)。
2.3 充换电与能源服务:新基建红利
- 充电桩建设滞后于车辆增长,车桩比约2.5:1,目标2025年达2:1。高压快充(800V)、超充桩、换电站成为投资热点。
- 电网侧:虚拟电厂(VPP)、车网互动(V2G)试点扩大。蔚来、特斯拉、宁德时代均布局换电/储充一体化。
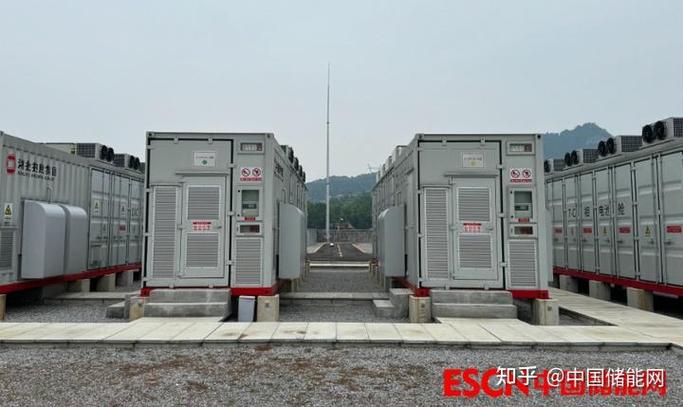
- 能源企业:中石化、中石油转型“油气电氢服”,壳牌收购Volta充电。建议关注充电模块、液冷枪线、储能变流器(PCS)及运营平台商。
2.4 上游资源:锂、镍、钴、铜的周期博弈
- 锂:短期过剩,长期需求依旧强劲(2030年需求超200万吨LCE)。拥有低成本盐湖或优质锂辉石矿的企业具备穿越周期能力。
- 镍:印尼高冰镍增量释放,4680大圆柱与高镍三元带动硫酸镍需求。
- 铜:电动车用铜量是燃油车3倍,电网改造同步拉动,铜价中期看涨。
- 投资策略:资源股需逆周期布局,关注拥有矿端一体化与冶炼成本优势的企业。白银、稀土(永磁电机)亦有机会。
2.5 电池回收与循环经济:被低估的蓝海
2025年起大批动力电池退役,回收市场规模将超千亿。湿法冶金、火法、直接回收各有优劣,具备渠道与技术壁垒的企业将脱颖而出。格林美、天奇股份、华宏科技等已布局。政策端《新能源汽车动力蓄电池回收利用管理办法》有望落地,正规军替代小作坊。
三、风险变量:竞争与地缘政治的暗流
- 价格战失控:整车降价压榨电池与材料利润,部分企业现金流断裂。
- 技术路线突变:固态电池若提前量产,现有液态锂电产业链面临重估。
- 贸易壁垒:美国IRA法案、欧盟电池法规要求本土化生产,中国电池企业出海面临碳足迹、供应链审查。
- 补能基建不及预期:若充电桩增速低于销量增速,将抑制电动车渗透率提升。
- 电力系统制约:大规模无序充电可能冲击配电网,需智能有序充电与储能配套。
四、投资策略与组合建议
根据风险偏好,可构建三类组合:
| 类型 | 核心逻辑 | 关注方向 | 代表企业(仅举例,非推荐) |
|------|----------|----------|---------------------------|
| 稳健型 | 龙头规模+现金流 | 电池、上游资源、电网设备 | 宁德时代、比亚迪、长江电力 |
| 成长型 | 新技术渗透率提升 | 固态电池、复合集流体、V2G | 赣锋锂电、双星新材、特锐德 |
| 逆向型 | 周期底部反转 | 锂矿、正极、回收 | 天齐锂业、容百科技、格林美 |
建议分批建仓,跟踪月度电动车销量、电池排产、碳酸锂价格、充电桩利用率等高频数据。长期持有具备全球竞争力的能源科技公司。
五、在不确定中锚定能源确定性
2024年新能源汽车行业的故事,不再是简单的销量增长,而是能源业去碳化、智能化、去中心化的宏大叙事。竞争不止,但每一次洗牌都在催生更高效、更清洁的能源体系。对投资者而言,抓住“能源”这一核心变量的人,将分享下一个十年的成长红利。
成长不息,投资不止——从车轮上的能源革命到电网侧的智慧协同,机会属于长期主义者。
如若转载,请注明出处:http://www.61bai.com/product/43.html
更新时间:2026-09-19 01:13:24